Покупка загородного дома — это одно из самых крупных финансовых решений в жизни большинства семей. Цена вопроса часто превышает несколько десятков миллионов рублей, а потому любые ошибки или обман со стороны продавца оборачиваются серьёзными потерями. На рынке индивидуального жилищного строительства в последние годы произошли заметные изменения: государство активно внедряет механизмы, которые должны сделать сделки более прозрачными и безопасными. Одним из таких инструментов стали эскроу-счета. Этот вопрос особенно актуален для тех, кто рассматривает возможность приобретения жилья в таких проектах, как коттеджный поселок премиум-класса в Подмосковье, где стоимость объекта высока, а требования к юридической безопасности и защите прав покупателя максимальны.
В этой статье мы подробно разберём, как работает защита прав потребителей при покупке загородной недвижимости с использованием эскроу-счетов, какие риски существуют у покупателей и как их избежать. Мы расскажем простыми словами о механизме расчётов, объясним отличия от других финансовых инструментов и приведём практические рекомендации, которые помогут принять взвешенное решение. Материал будет полезен как тем, кто только присматривается к рынку, так и тем, кто уже выбрал объект и готовится к сделке. Эксперты рынка говорят, что именно сейчас наступает переломный момент: число осознанных покупателей растёт, и они всё чаще требуют от девелоперов прозрачности.
Важно понимать, что тема эта многогранная. С одной стороны, речь идёт о финансовых инструментах и банковских продуктах, с другой — о жилищном строительстве и частных интересах граждан. Поэтому в статье мы затронем и правовые аспекты, и практические нюансы, и даже вопросы, связанные с ипотекой и кредитными программами. Узнайте, как правильно действовать в разных ситуациях, чтобы минимизировать возможные потери.
Что такое эскроу-счёт при покупке загородной недвижимости: краткое определение
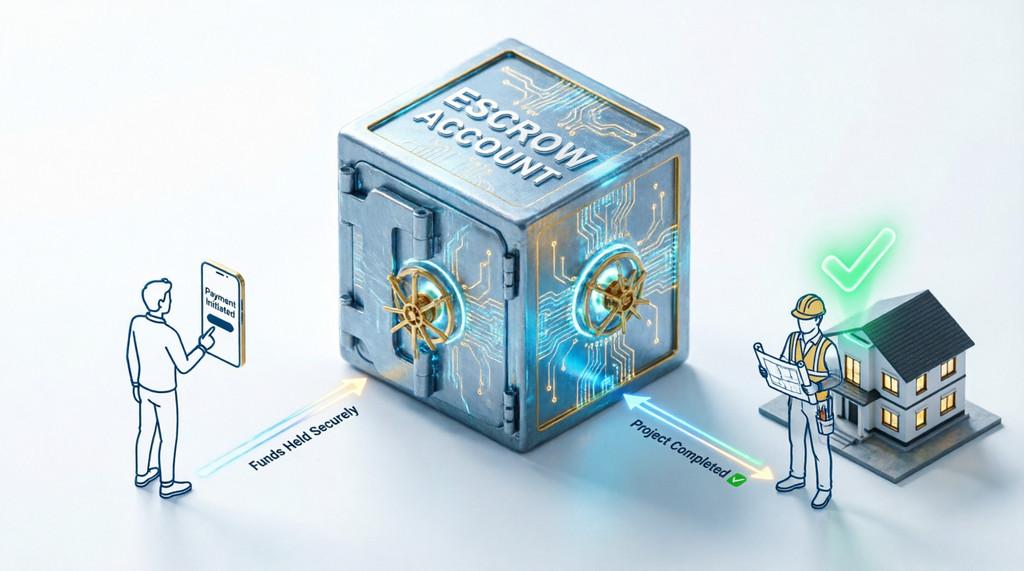
Чтобы говорить о защите интересов покупателя, нужно сначала понять, что представляет собой сам инструмент. Эскроу — это специальный счёт в банке, на котором хранятся денежные средства покупателя до момента выполнения продавцом определённых обязательств. Проще говоря, деньги не переходят к застройщику сразу, а замораживаются в банке до наступления условий, прописанных в договоре. Такой подход используется в разных сферах, но именно при покупке жилья он получил широкое распространение. На номинальный счёт депонента средства зачисляются с указанием цели и условий их дальнейшего движения.
В долевом строительстве многоквартирных домов применение эскроу стало обязательным с 1 июля 2019 года. Это решение было принято после волны банкротств застройщиков и появления тысяч обманутых дольщиков. Схема работает так: покупатель вносит деньги на счёт в уполномоченном банке, а застройщик получает доступ к ним только после ввода дома в эксплуатацию и регистрации права собственности дольщиков на квартиры. Ранее считалось, что для загородной недвижимости такого жёсткого требования нет, но это критически устаревшая информация. С 1 марта 2025 года вступил в силу Федеральный закон № 186-ФЗ, регулирующий привлечение средств граждан для строительства индивидуальных жилых домов. А с 2026 года использование эскроу-счетов становится обязательным во многих случаях, что окончательно уравнивает стандарты безопасности в ИЖС и многоквартирном строительстве и защищает права покупателей на законодательном уровне.
Важно понимать разницу между эскроу и другими финансовыми инструментами. Например, аккредитив тоже предполагает участие банка, но условия его раскрытия обычно привязаны к предоставлению документов, а не к завершению строительства. Ячейка банка — это просто место хранения ценностей, банк не контролирует условия передачи денег. Эскроу же сочетает в себе функции расчётного счёта и независимого арбитра: банк проверяет наступление оснований для раскрытия средств и только после этого перечисляет их бенефициару. Размещаются такие счета, как правило, в специализированных банках, имеющих соответствующие лицензии.
При покупке коттеджа через эскроу-счёт покупатель получает сразу несколько преимуществ. Во-первых, его средства защищены от недобросовестных действий продавца. Во-вторых, у застройщика появляется стимул соблюдать сроки и качество работ, ведь оплату он получит только после выполнения обязательств. В-третьих, такая схема делает всю сделку прозрачной: все условия фиксации и раскрытия средств прописаны в договоре и контролируются банком-агентом. Это важный шаг в эволюции рынка: от непрозрачных схем расчётов к цивилизованным практикам.
Отдельно стоит сказать о проектном финансировании. Оно тесно связано с эскроу и часто идёт с ним в паре. Застройщик привлекает кредитные ресурсы банка на возведение объектов, а средства покупателей, размещённые на эскроу-счетах, служат обеспечением возврата этого кредита. Такая схема выгодна всем участникам: банк получает контроль над денежными потоками, застройщик — финансирование стройки, покупатель — защиту своих вложений. Поэтому, выбирая, как купить дом, всё чаще стоит отдавать предпочтение тем компаниям, которые работают по этой модели.
Главные риски покупателя загородной недвижимости БЕЗ эскроу
Прежде чем говорить о решениях, нужно честно посмотреть на проблемы, с которыми сталкиваются покупатели на рынке ИЖС. Коттеджные посёлки в Подмосковье и других регионах активно строятся, и хотя правовое регулирование в этой сфере долгое время отставало от рынка многоквартирных новостроек, с введением новых норм ситуация кардинально меняется. Тем не менее, проблемы, связанные с недобросовестными подрядчиками, всё ещё требуют бдительности.
Риск недостроя и заморозки средств. Самая болезненная ситуация для покупателя — когда деньги уже переданы застройщику, а строительство остановилось. Причины могут быть разными: нехватка финансирования, проблемы с земельным участком, санкции со стороны контролирующих органов. В случае с традиционной схемой расчётов, когда покупатель вносит средства поэтапно или полностью до завершения работ, вернуть их бывает крайне сложно. Застройщик может ссылаться на форс-мажор, переносить сроки и фактически удерживать деньги неопределённое время. В такой ситуации покупатель остаётся один на один со своей бедой, и взыскание средств превращается в долгий судебный процесс.
Риск банкротства компании. Если девелопер объявляет себя банкротом, покупатели, уже передавшие деньги, автоматически становятся кредиторами. В очереди на получение средств они стоят далеко не первыми: впереди банк, налоговая, подрядчики. Практика показывает, что в большинстве таких случаев покупатели получают лишь небольшую часть вложенных средств либо не получают ничего. Особенно уязвимы те, кто приобретал объекты на ранних этапах строительства. Судебной практики по таким делам накоплено немало, и она, увы, чаще не в пользу дольщиков.
Риск скрытых обременений на земельный участок. Земля под коттеджным посёлком может находиться в залоге у банка, быть предметом судебного спора или иметь иные ограничения. Если покупатель перевёл деньги за дом, а потом выясняется, что участок обременён, это создаёт серьёзные проблемы с регистрацией права собственности. Без эскроу-счёта покупатель оказывается в ситуации, когда и деньги уже у продавца, и дом юридически оформить нельзя. Иногда такие нюансы всплывают уже после заключения сделки, что приводит к сложным разбирательствам.
Риск одностороннего изменения условий договора. Недобросовестные застройщики иногда включают в договор пункты, позволяющие им менять сроки сдачи, площадь дома, материалы отделки без согласия покупателя. При традиционной схеме у покупателя мало рычагов влияния: он уже вложил деньги и вынужден соглашаться на новые условия либо вступать в долгий судебный процесс. Гражданского кодекса в этой части недостаточно, чтобы защитить слабую сторону, и именно поэтому нужны дополнительные механизмы.
Риск некачественного выполнения работ. Когда оплата производится до приёмки объекта, у застройщика снижается мотивация устранять недостатки. Покупатель может столкнуться с нарушениями технологий, использованием более дешёвых материалов, скрытыми дефектами. Переделывать что-то после передачи денег — задача крайне сложная, требующая экспертиз, претензий и часто — обращения в суд. А это дополнительные расходы, время и нервы.
Риск мошенничества. К сожалению, на рынке встречаются и откровенно мошеннические схемы. Фирма-однодневка собирает деньги, а потом исчезает. Документы оказываются поддельными, земельный участок — чужим, а сами «продавцы» — недоступными. Защититься от такого обмана можно только одним способом — использовать безопасные инструменты расчётов, при которых деньги физически не попадают в руки продавцу до выполнения всех условий.
Все эти риски в совокупности формируют у покупателей обоснованное недоверие к рынку загородной недвижимости. Именно поэтому спрос на безопасные схемы расчётов стабильно растёт, а эскроу-счета становятся одним из ключевых конкурентных преимуществ ответственных девелоперов. Снижение недоверия — это важная задача, которую рынок должен решить, чтобы обеспечить дальнейший рост.
Как эскроу-счёт решает эти проблемы: механизм защиты
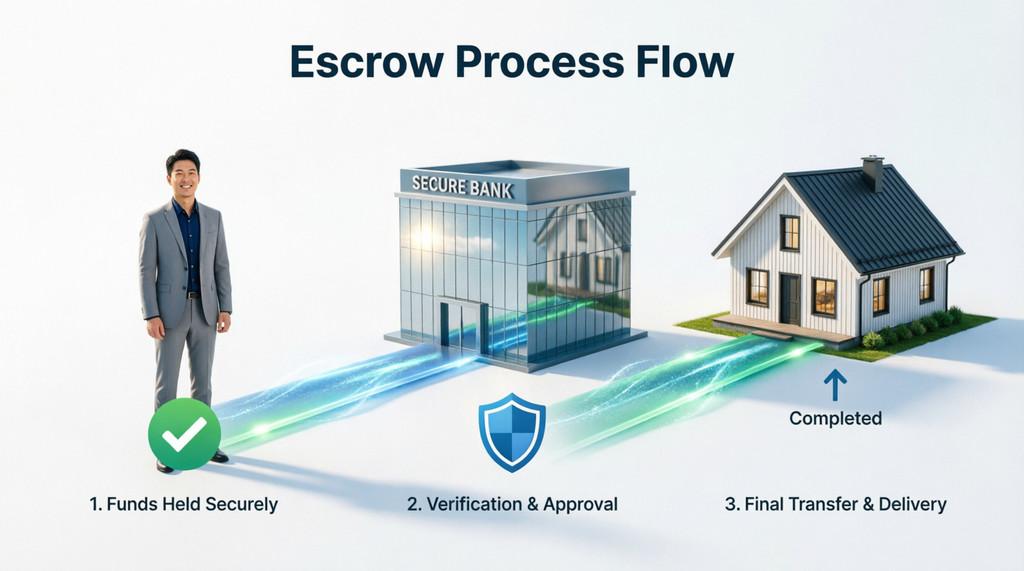
Теперь разберём, как именно использование эскроу меняет расстановку сил в сделке. Механизм довольно прост, но именно в этой простоте кроется его эффективность. По сути, банк выступает независимым посредником, который контролирует движение денег и гарантирует соблюдение интересов обеих сторон. Такой банковский сервис становится всё более доступным и удобным для участников рынка.
Пошаговая схема работы эскроу при покупке коттеджа:
- Покупатель и застройщик заключают договор, в котором прописаны все условия: стоимость объекта, сроки строительства, характеристики дома, основания для раскрытия эскроу-счёта.
- В уполномоченном банке открывается специальный счёт, на который покупатель перечисляет денежные средства (свои или полученные по ипотеке).
- Деньги хранятся на счёте и замораживаются — ни покупатель, ни застройщик не могут ими распоряжаться по своему усмотрению.
- Застройщик ведёт строительство, используя проектное финансирование банка либо собственные средства.
- После завершения строительства, ввода дома в эксплуатацию и регистрации права собственности покупателя банк раскрывает эскроу-счёт и перечисляет средства застройщику.
- Если условия не выполнены (например, сроки нарушены или объект не соответствует договору), деньги возвращаются покупателю.
Такая схема кардинально меняет баланс. Покупатель больше не рискует потерять деньги: они физически находятся в банке, а не в кармане застройщика. Застройщик, в свою очередь, получает мотивацию качественно и в срок выполнить свои обязательства, ведь только после этого он расчёт. Банк-агент выступает арбитром, который проверяет документы и подтверждает наступление оснований для раскрытия счёта. Это позволяет сделать процесс максимально прозрачным.
Проектное финансирование ИЖС и эскроу тесно связаны. Застройщик, работающий по такой схеме, обычно получает кредит в том же банке, где открыты эскроу-счета покупателей. Это создаёт дополнительный уровень контроля: банк заинтересован в том, чтобы строительство велось качественно и в срок, ведь от этого зависит возврат кредита. Финансовые организации тщательно проверяют девелоперов перед аккредитацией, оценивая их финансовое состояние, историю реализации проектов, репутацию.
Для покупателя это означает, что он работает не с «котом в мешке», а с компанией, прошедшей серьёзную проверку со стороны крупного банка. Такой подход снижает риск банкротства застройщика и повышает общую надёжность сделки. Кроме того, проектное финансирование позволяет девелоперу не зависеть от прямых платежей покупателей на ранних этапах, что уменьшает соблазн использовать средства одного объекта для финансирования другого. В целом это делает рынок более здоровым и предсказуемым.
Сравнение схем расчётов:
- Прямая передача денег застройщику: высокий риск для покупателя, низкая мотивация застройщика соблюдать сроки, слабая защита интересов сторон.
- Аккредитив: деньги хранятся в банке, но раскрываются при предоставлении документов, а не по факту завершения строительства; риски недостроя сохраняются.
- Эскроу-счёт: деньги заморожены до выполнения обязательств застройщика, максимальная защита покупателя, прозрачные условия для обеих сторон.
- Рассрочки от застройщика: удобный для покупателя инструмент, но без защиты от недостроя; часто применяется в комбинации с другими схемами.
Важный нюанс: эскроу не отменяет необходимости внимательно читать договор. Условия раскрытия счёта должны быть чёткими, понятными и не допускать двоякого толкования. Если в договоре прописано, что деньги переводятся застройщику «после завершения строительных работ», нужно уточнить, что именно считается завершением: окончание черновой отделки, подписание акта приёма-передачи, регистрация права собственности. Чем детальнее прописаны условия, тем меньше пространства для споров. Это особенно важно, когда речь идёт о крупных суммах.
Стоит также отметить, что банковская гарантия иногда используется как дополнение к эскроу. В таких случаях банк-агент не только хранит средства, но и берёт на себя обязательства по возврату денег покупателю, если застройщик не выполнит свои обязательства. Это ещё один уровень защиты, который становится всё более распространённым на рынке. В любом случае, роль банка как независимого участника сделки становится ключевой.
Как проверить застройщика коттеджного поселка: чек-лист из 7 пунктов
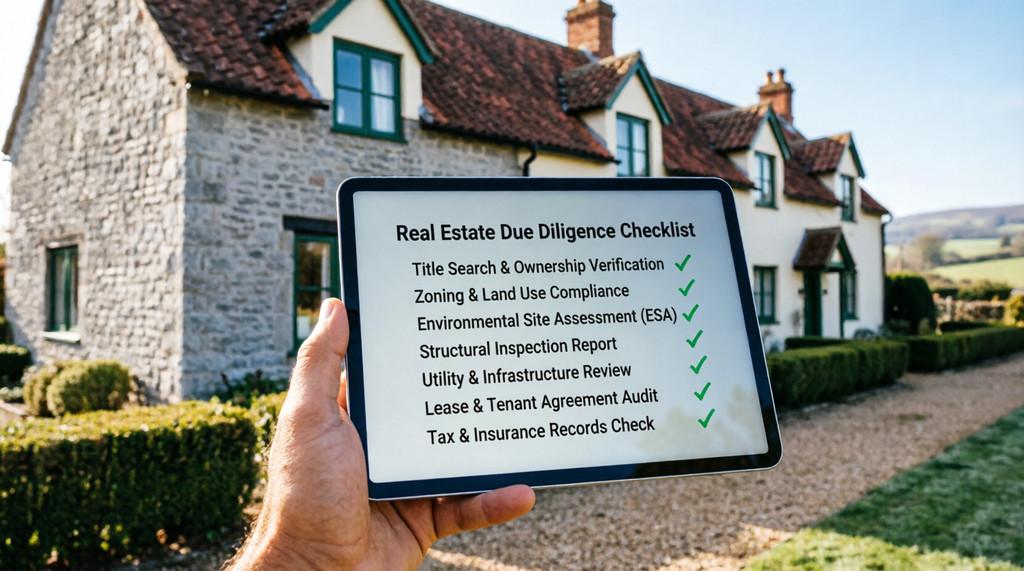
Даже самая совершенная схема расчётов не заменяет необходимости проверять самого застройщика. Эскроу защищает деньги, но не избавляет от потери времени, нервов и упущенной выгоды в случае затягивания строительства. Поэтому перед подписанием договора стоит уделить время комплексной проверке девелопера. Вот семь ключевых пунктов, на которые нужно обратить внимание. Этот анализ поможет принять правильное решение и выбрать надёжного партнёра.
1. Наличие проектного финансирования и эскроу-счетов. Первый и самый важный вопрос — работает ли застройщик по эскроу. Если да, уточните, в каком банке открыты счета, являются ли они проектным финансированием или просто расчётными. Попросите показать документы, подтверждающие открытие эскроу. Добросовестный девелопер не будет скрывать эту информацию — напротив, он будет использовать её как конкурентное преимущество. Важно, чтобы все необходимые документы были в порядке и прошли соответствующую проверку.
2. История реализации предыдущих посёлков. Посмотрите, какие проекты компания уже завершила, в какие сроки, с какими отклонениями. Изучите отзывы реальных покупателей — не только на сайте застройщика, но и на независимых площадках, в тематических сообществах. Обратите внимание, как компания реагировала на претензии, были ли судебные разбирательства и чем они закончились. Иногда полезно пообщаться с жителями уже сданных посёлков лично — они расскажут о качестве работ и уровне сервиса.
3. Открытость проектной документации. Застройщик должен свободно предоставлять документы на земельный участок, градостроительный план, разрешения на строительство, проектную документацию. Если вам отказывают в ознакомлении или ссылаются на коммерческую тайну — это тревожный сигнал. Все документы должны быть в открытом доступе или предоставляться по первому запросу. В соответствии с требованиями законодательства, определённые материалы должны быть опубликованы на сайте организации.
4. Аккредитация в крупных банках-агентах. Работа с ведущими банками — косвенный показатель надёжности. Финансовые организации проводят тщательную проверку девелопера перед аккредитацией, оценивая его финансовое состояние, учредителей, судебную историю. Если банк согласился работать с застройщиком по проектному финансированию, это уже определённый знак качества. Особенно показательно, если компания аккредитована в нескольких крупных банках одновременно — это говорит о её устойчивости.
5. Юридическая чистота земельного участка. Проверьте статус земли: её категорию, разрешённое использование, наличие обременений, залогов, сервитутов. Эту информацию можно получить в Росреестре. Земля под коттеджный посёлок должна иметь соответствующий вид разрешённого использования, иначе в будущем могут возникнуть проблемы с регистрацией домов и подключением коммуникаций. Важно также убедиться, что участок поставлен на кадастровый учёт и имеет чёткие границы.
6. Прозрачность договора. Договор должен быть составлен грамотно, без двусмысленных формулировок. Все существенные условия — стоимость, сроки, характеристики объекта, ответственность сторон, порядок расторжения — должны быть прописаны чётко. Если вы сомневаетесь в каких-то пунктах, покажите договор независимому юристу, специализирующемуся на недвижимости. Экономия на юридической экспертизе может обернуться многократно большими потерями. Юрист поможет выявить скрытые риски и предложит необходимые правки.
7. Отзывы покупателей и судебная практика. Найдите информацию о судебных делах с участием застройщика. Наличие единичных исков — не всегда повод для отказа, но систематические споры, особенно по качеству строительства или срыву сроков, должны насторожить. Также пообщайтесь с теми, кто уже купил дома в посёлках этого девелопера: их опыт — ценный источник информации. В интернете существуют специализированные форумы, где участники делятся реальными историями.
Этот чек-лист не гарантирует стопроцентной безопасности, но существенно снижает риски. Комбинация проверки застройщика и использования эскроу-счёта даёт максимальный уровень защиты интересов покупателя. Помните: на рынке, как и в любом другом бизнесе, работают разные компании — от ответственных и надёжных до откровенно проблемных. Ваша задача — сделать правильный выбор.
Юридические гарантии покупателя по закону о защите прав потребителей
Многие покупатели не знают, что при приобретении загородной недвижимости на них распространяется действие закона «О защите прав потребителей». Это важный момент: ЗоЗПП даёт дополнительные инструменты защиты, которых нет в обычном гражданском законодательстве. Разберём основные гарантии, на которые может рассчитывать покупатель. Эти правовые механизмы работают в соответствии с положениями кодекса и федеральными законами.
Право на качественную услугу. По договору строительного подряда или купли-продажи застройщик обязан передать объект, соответствующий условиям договора. Если дом построен с отступлениями от проекта, с использованием других материалов, с дефектами, покупатель вправе требовать безвозмездного устранения недостатков, соразмерного уменьшения цены или расторжения договора с возвратом денег. Закон чётко определяет, что товар (в данном случае — объект недвижимости) должен соответствовать описанию и образцу.
Право на соблюдение сроков. В договоре должен быть чётко указан срок передачи объекта. Если застройщик нарушает этот срок, покупатель вправе требовать неустойку — 3% от цены объекта за каждый день просрочки (по аналогии с долевым строительством, хотя в ИЖС прямая норма отсутствует, суды часто применяют её по аналогии закона). При значительном нарушении сроков покупатель может расторгнуть договор и потребовать полный возврат средств. Это важное положение, которое нужно обязательно учитывать.
Право на полную информацию. Застройщик обязан предоставить покупателю всю существенную информацию об объекте: характеристики, материалы, сроки, обременения, условия договора. Сокрытие или искажение такой информации является нарушением и даёт покупателю основания для претензий. В некоторых случаях это может стать основанием для признания сделки недействительной.
Право на возврат денег. Если договор расторгается по вине застройщика (недостроил, нарушил сроки, объект не соответствует договору), покупатель вправе требовать возврата всех уплаченных средств, а также компенсации убытков и морального вреда. При использовании эскроу-счёта этот процесс значительно упрощается: деньги физически находятся в банке и возвращаются покупателю по установленной процедуре. Возврат происходит в сроки, предусмотренные договором эскроу.
Право на обращение в суд. По делам о защите прав потребителей госпошлина не уплачивается, если цена иска не превышает определённого лимита. Также покупатель вправе требовать штрафа в размере 50% от присуждённой суммы за отказ застройщика добровольно удовлетворить требования. Эти нормы делают судебную защиту доступной и выгодной для покупателя. Истец по таким делам имеет серьёзные процессуальные преимущества.
Важно понимать, что закон о защите прав потребителей применяется, если покупатель — физическое лицо, приобретающее недвижимость для личных, семейных, домашних нужд. Если сделка совершается в рамках предпринимательской деятельности, нормы ЗоЗПП не действуют. Этот нюанс нужно учитывать при планировании сделки. Также стоит помнить, что в некоторых случаях применяется и дачный законодательный комплекс, если речь идёт о соответствующих объектах.
Сочетание эскроу-счёта и норм ЗоЗПП даёт покупателю мощный инструментарий защиты. Эскроу обеспечивает финансовую безопасность, а закон — правовые рычаги для взыскания неустоек, компенсаций и устранения недостатков. Вместе они создают комплексную систему, которая реально работает и помогает защитить интересы граждан. Елена, юрист с многолетним опытом в сфере недвижимости, отмечает: «Именно сочетание финансовых и правовых инструментов даёт максимальный эффект».
Возврат денег при расторжении договора с застройщиком ИЖС: пошаговая инструкция
Даже при самой тщательной подготовке сделки иногда возникают ситуации, когда договор приходится расторгать. Причины могут быть разными: застройщик срывает сроки, объект не соответствует заявленным характеристикам, выявляются проблемы с земельным участком. В таких случаях покупатель вправе требовать возврата денег. Разберём пошаговый алгоритм действий. Эта инструкция поможет правильно действовать и не допустить ошибок.
Шаг 1. Фиксация нарушения. Прежде чем предъявлять претензии, нужно зафиксировать факт нарушения застройщиком условий договора. Это могут быть акты о недопоставке материалов, заключения независимой экспертизы о несоответствии объекта проекту, переписка с подтверждением переноса сроков. Чем больше документальных подтверждений, тем сильнее позиция покупателя. Важно сохранять все материалы, связанные с выполнением обязательств.
Шаг 2. Направление письменной претензии застройщику. Претензия составляется в свободной форме, но должна содержать: реквизиты сторон, ссылку на договор, описание нарушения, конкретные требования (расторжение договора, возврат средств, уплата неустойки), срок для ответа. Претензия направляется заказным письмом с уведомлением о вручении либо вручается лично под расписку. Сохраняйте все документы — они понадобятся в суде. Обычно у застройщика есть 10–30 дней на ответ, в зависимости от условий договора.
Шаг 3. Обращение в банк-агент эскроу. Если деньги находятся на эскроу-счёте, нужно уведомить банк о расторжении договора и предоставить документы, подтверждающие основания для возврата. Банк проверит соответствие ситуации условиям договора эскроу и, если основания есть, вернёт средства покупателю. Сроки возврата зависят от конкретного банка, но обычно составляют от 5 до 30 рабочих дней. Блокирования счёта происходит автоматически при получении уведомления от сторон.
Шаг 4. Досудебное урегулирование. По закону о защите прав потребителей обязательный досудебный порядок не установлен, но на практике суды приветствуют попытки урегулировать спор мирно. Если застройщик готов вернуть деньги добровольно, это самый быстрый и безопасный путь. Можно заключить соглашение о расторжении договора с указанием сроков и порядка возврата средств. Прекращение обязательств по соглашению сторон — наиболее цивилизованный вариант.
Шаг 5. Обращение в суд. Если застройщик отказывается возвращать деньги или игнорирует претензию, остаётся судебный путь. Иск подаётся по месту жительства покупателя либо по месту нахождения застройщика — на choix истца. К иску прикладываются: копия договора, документы об оплате, претензия с подтверждением вручения, доказательства нарушения, расчёт суммы требований. Судебный процесс может занять от двух до шести месяцев в зависимости от сложности дела и загруженности суда. Дело рассматривается в соответствии с положениями Гражданского кодекса и процессуального законодательства.
При использовании эскроу-счёта возврат денег происходит значительно проще и быстрее, чем при традиционной схеме. Банк выступает независимым арбитром и возвращает средства при наступлении оснований, прописанных в договоре. Это избавляет покупателя от необходимости взыскивать деньги с застройщика, который может быть уже неплатёжеспособен. В любом случае, важно правильно оформить все документы и соблюсти процедуру — это даст возможность успешно разрешить ситуацию.
Отдельно стоит упомянуть о компенсации процентов. Если деньги находились на эскроу-счёте, покупатель может потребовать уплаты процентов за пользование его средствами. Это дополнительное основание для возврата, которое часто упускают из виду. В некоторых случаях это позволяет компенсировать инфляционные потери за период ожидания.
Что должно быть в договоре купли-продажи коттеджа с эскроу: ключевые пункты
Договор — главный документ сделки, и от его содержания зависит, насколько защищены интересы покупателя. При использовании эскроу-счёта договор имеет свою специфику: в нём должны быть прописаны не только условия передачи объекта, но и условия раскрытия счёта. Разберём ключевые пункты, на которые нужно обратить внимание. Образец такого договора можно найти в открытых источниках, но лучше доверить его составление профессионалу.
Предмет договора. Должен быть максимально конкретным: кадастровый номер земельного участка, адрес и характеристики дома, площадь, этажность, материалы стен и отделки, перечень коммуникаций. Любые расплывчатые формулировки вроде «отделка по согласованию сторон» — повод для споров в будущем. Чем детальнее описан объект, тем проще доказать его несоответствие в случае необходимости. Важно, чтобы все материалы и характеристики были указаны с привязкой к конкретным техническим условиям.
Стоимость и порядок расчётов. Указывается полная цена объекта и способ оплаты — через эскроу-счёт. Прописываются реквизиты счёта, банк-агент, условия перечисления средств. Важно, чтобы в договоре было чётко указано: деньги перечисляются застройщику только после наступления определённых событий (ввод в эксплуатацию, регистрация права собственности и т.д.). Сумма, указанная в договоре, должна полностью соответствовать сумме, вносимой на эскроу.
Сроки строительства и передачи объекта. Должны быть указаны конкретные даты, а не размытые формулировки. Также прописывается ответственность за нарушение сроков: размер неустойки, порядок её уплаты, право покупателя на расторжение договора при значительной просрочке. Важно предусмотреть и форс-мажорные обстоятельства, но так, чтобы они не стали лазейкой для застройщика.
Условия раскрытия эскроу-счёта. Это специфический пункт для договоров с эскроу. В нём перечисляются документы, подтверждающие наступление оснований для раскрытия: разрешение на ввод в эксплуатацию, выписка из ЕГРН о регистрации права собственности покупателя, акт приёма-передачи. Чем точнее сформулированы условия, тем меньше пространства для манипуляций. Порядок раскрытия должен быть согласован с условиями договора с банком.
Гарантии застройщика. Застройщик гарантирует, что земельный участок не обременён, разрешения на строительство получены, проектная документация соответствует требованиям. Также прописываются гарантийные сроки на конструктив и инженерные системы дома. Обычно гарантийный период составляет от 3 до 5 лет, в зависимости от типа конструкций.
Ответственность сторон и порядок расторжения. Пропишите, при каких условиях каждая из сторон вправе расторгнуть договор, каков порядок возврата средств, какие санкции применяются. Этот пункт особенно важен при использовании эскроу: он должен быть согласован с условиями договора с банком-агентом. Важно предусмотреть и ситуации, когда одна из сторон отказывается от исполнения обязательств.
Форс-мажор. Перечень обстоятельств, освобождающих от ответственности. Обратите внимание, чтобы этот пункт не был слишком широким: недобросовестные застройщики иногда включают в форс-мажор любые сложности, с которыми они сталкиваются. Законный перечень форс-мажорных обстоятельств определён законодательством, и расширительное толкование здесь недопустимо.
Налоговые последствия. В договоре могут быть указаны условия, влияющие на налогообложение сделки. Например, при покупке жилья покупатель имеет право на налоговый вычет. Важно, чтобы все документы были оформлены правильно — это позволит воспользоваться льготами в полном объёме. Бесплатно проконсультироваться по налоговым вопросам можно в налоговой инспекции или у профильного специалиста.
Перед подписанием договора настоятельно рекомендуется показать его независимому юристу. Стоимость консультации несопоставима с рисками, которые возникают при подписании неудачного договора. Юрист укажет на скрытые риски, предложит корректировки и поможет согласовать условия с застройщиком. Это важный шаг, который не стоит пропускать.
Пример безопасной сделки: как это работает в премиальных посёлках Подмосковья
Теория — это хорошо, но давайте посмотрим, как всё работает на практике. В премиальном сегменте загородной недвижимости использование эскроу-счетов становится стандартом. Такие девелоперы понимают: их клиенты — люди состоятельные, юридически подкованные, готовые платить за надёжность и прозрачность. Для них безопасность сделки не менее важна, чем качество самого дома. В Москве и Московской области этот тренд особенно заметен.
Рассмотрим типичную схему работы в премиум-сегменте на примере подмосковных посёлков. Покупатель выбирает объект, изучает проектную документацию, знакомится с условиями договора. Застройщик предоставляет полную информацию о земельном участке, разрешениях, проектной документации, условиях эскроу. Все документы открыты и доступны для проверки. Это принципиальная позиция ответственных компаний: они не скрывают информацию, а, наоборот, делают её максимально прозрачной.
После согласования условий стороны подписывают договор, в котором прописаны все существенные моменты: характеристики дома, сроки строительства, стоимость, условия раскрытия эскроу-счёта. Покупатель открывает счёт в уполномоченном банке — часто это можно сделать прямо в офисе застройщика или дистанционно. Средства перечисляются на эскроу и замораживаются до выполнения застройщиком обязательств. В некоторых случаях используется и семейную ипотеку, которая также работает через эскроу-счета.
Застройщик ведёт строительство, используя проектное финансирование банка. Покупатель может контролировать ход работ: многие девелоперы предоставляют доступ к онлайн-камерам, регулярно присылают фото- и видеоотчёты, проводят экскурсии на стройку. После завершения строительства, получения разрешения на ввод в эксплуатацию и регистрации права собственности банк раскрывает эскроу-счёт и перечисляет средства застройщику. Вся процедура занимает несколько дней и проходит в автоматическом режиме.
Такая схема работы стала характерной чертой надёжных девелоперов, которые дорожат репутацией. Например, в проектах уровня «Пирогово Коллекция» работают по прозрачным условиям, предоставляя покупателям все необходимые гарантии и используя современные финансовые инструменты для защиты интересов сторон. Подобный подход позволяет клиентам чувствовать себя уверенно на всех этапах сделки — от выбора объекта до получения ключей. Это тот случай, когда бизнес ставит интересы клиента во главу угла.
Премиальный сегмент задаёт стандарты для всего рынка. То, что вчера было конкурентным преимуществом отдельных девелоперов, сегодня становится ожидаемой нормой. Покупатели всё чаще спрашивают про эскроу, проектное финансирование, прозрачность условий. Те, кто не готов работать по таким стандартам, постепенно теряют клиентов. Внедрение этих практик — это не просто тренд, а объективная необходимость, продиктованная требованиями времени.
Важно также отметить, что в премиум-сегменте часто применяются и дополнительные инструменты защиты. Например, страхование ответственности застройщика, независимый технический надзор, гарантия качества от генподрядчика. Всё это в совокупности создаёт экосистему безопасности, в которой покупатель может быть уверен в результате. Новые подходы к организации сделок делают рынок более цивилизованным.
FAQ: частые вопросы о защите прав при покупке загородной недвижимости
Работает ли эскроу при покупке готового коттеджа? Эскроу-счёт чаще используется при строительстве дома, когда деньги замораживаются до завершения работ. При покупке готового объекта обычно применяются другие инструменты — аккредитив или безопасные расчёты через банк. Однако в некоторых случаях эскроу может применяться и для готовых домов, если это предусмотрено договором. На вторичном рынке такие схемы встречаются реже, но постепенно распространение получают и там.
Что делать, если застройщик затягивает сроки? Первым делом нужно зафиксировать факт нарушения и направить застройщику письменную претензию с требованием уплаты неустойки. Если сроки нарушены существенно, можно расторгнуть договор и потребовать возврата средств. При использовании эскроу-счёта возврат происходит через банк-агент при наступлении оснований, прописанных в договоре. Важно действовать последовательно и не пропускать установленные законом сроки.
Можно ли вернуть задаток до подписания основного договора? Зависит от условий соглашения о задатке. Если задаток внесён, но основной договор не подписан по вине покупателя, задаток остаётся у продавца. Если по вине продавца — он возвращается в двойном размере. При использовании эскроу основная сумма перечисляется на счёт после подписания договора, поэтому вопрос задатка решается отдельно. Иногда вместо задатка используется аванс, который возвращается без дополнительных санкций.